• Legal
  • Biblioteca
    • Videoteca
    • Leyes
    • Biografías
    • Carrera de Derecho
      • Ayuda para Tesis
      • Tesis
      • Deontología
      • Graduarse en Derecho
      • Temario del Examen
  • Honorarios
  • Legal
      Destacadas
      Derecho AdministrativoDerecho MunicipalDerecho ConstitucionalDerecho PenalDerecho TributarioDerecho ComercialDerecho Registral y NotarialDerecho FinancieroDerecho ProcesalDerecho AmbientalDerecho LaboralDerecho CivilDerecho InternacionalDerecho de FamiliaDerecho SanitarioDerecho AgrarioDerecho de Tránsito
      Activas
      Derecho InformáticoDerecho Contractual
      Emergentes
      Derecho Canónico
  • Biblioteca
      Contenido
      LeyesInvestigacionesBiografíasDictámenesVideoteca
      Carrera de Derecho
      Ayuda para TesisTesisDeontologíaGraduarseTemario
    • Videoteca
    • Leyes
    • Biografías
    • Carrera de Derecho
      • Ayuda para Tesis
      • Tesis
      • Deontología
      • Graduarse en Derecho
      • Temario del Examen
  • Honorarios
logo-texto-bufete-de-costa-rica
  • Legal
      Destacadas
      Derecho AdministrativoDerecho MunicipalDerecho ConstitucionalDerecho PenalDerecho TributarioDerecho ComercialDerecho Registral y NotarialDerecho FinancieroDerecho ProcesalDerecho AmbientalDerecho LaboralDerecho CivilDerecho InternacionalDerecho de FamiliaDerecho SanitarioDerecho AgrarioDerecho de Tránsito
      Activas
      Derecho InformáticoDerecho Contractual
      Emergentes
      Derecho Canónico
  • Biblioteca
      Contenido
      LeyesInvestigacionesBiografíasDictámenesVideoteca
      Carrera de Derecho
      Ayuda para TesisTesisDeontologíaGraduarseTemario
    • Videoteca
    • Leyes
    • Biografías
    • Carrera de Derecho
      • Ayuda para Tesis
      • Tesis
      • Deontología
      • Graduarse en Derecho
      • Temario del Examen
  • Honorarios

Derecho Tributario  ·  Leyes

Ley para Reducir el Impuesto sobre la Renta a las Personas Trabajadoras Independientes de Menores Ingresos. Reforma del Inciso c) del Artículo 15 de la Ley 7092, Ley del Impuesto sobre la Renta, de 21 de abril de 1988 (Ley N.° 10667)

Bufete de Costa Rica 

5

Actualización Legislativa: 17/03/2025

La Ley N.° 10667, Ley para reducir el impuesto sobre la renta a las personas trabajadoras independientes de menores ingresos, reforma el inciso c) del artículo 15 de la Ley 7092, Ley del Impuesto sobre la Renta, de 21 de abril de 1988, mediante un artículo único y un transitorio único.

El texto nuevo fija la escala de tarifas sobre la renta imponible de las personas físicas con actividades lucrativas: las rentas de hasta ₡6 244 000 anuales no están sujetas al impuesto y, por encima de ese monto, se aplican tarifas del diez, quince, veinte y veinticinco por ciento según el tramo. El transitorio ordena ajustar esos montos por costo de vida a partir del segundo año de vigencia de la reforma.

Ley para Reducir el Impuesto sobre la Renta a las Personas Trabajadoras Independientes de Menores Ingresos. Reforma del Inciso c) del Artículo 15 de la Ley 7092, Ley del Impuesto sobre la Renta, de 21 de abril de 1988 (Ley N.° 10667)

Descargar PDF

Bufete de Costa Rica

Fue publicada en el Alcance N.° 51 a La Gaceta N.° 73 del 24 de abril de 2025. La Gaceta no ofrece de esta ley un texto digital fiable: el texto que aquí se presenta lo transcribió y cotejó la Biblioteca contra la página oficial, y el facsímil oficial de La Gaceta va al final del PDF de la ley.

Ver Ley para Reducir el Impuesto sobre la Renta a las Personas Trabajadoras Independientes de Menores Ingresos. Reforma del Inciso c) del Artículo 15 de la Ley 7092, Ley del Impuesto sobre la Renta, de 21 de abril de 1988 (Ley N.° 10667) en PDF


Leer Ley para Reducir el Impuesto sobre la Renta a las Personas Trabajadoras Independientes de Menores Ingresos. Reforma del Inciso c) del Artículo 15 de la Ley 7092, Ley del Impuesto sobre la Renta, de 21 de abril de 1988 (Ley N.° 10667)

N° 10667

LA ASAMBLEA LEGISLATIVA DE LA REPÚBLICA DE COSTA RICA

DECRETA:

LEY PARA REDUCIR EL IMPUESTO SOBRE LA RENTA A LAS PERSONAS TRABAJADORAS INDEPENDIENTES DE MENORES INGRESOS. REFORMA DEL INCISO C) DEL ARTÍCULO 15 DE LA LEY 7092, LEY DEL IMPUESTO SOBRE LA RENTA, DE 21 DE ABRIL DE 1988

Nota de la Biblioteca Jurídica: La Gaceta no ofrece de esta ley un texto digital fiable. Este texto lo transcribió la Biblioteca Jurídica y lo cotejó, palabra por palabra, con la página oficial; el facsímil oficial se reproduce íntegro al final del PDF de esta ley (Alcance N.° 51 a La Gaceta N.° 73 del 24 de abril de 2025, páginas 6 a 9 del PDF del Alcance; 4 páginas).

ARTÍCULO ÚNICO

Se reforma el inciso c) del artículo 15 de la Ley 7092, Ley del Impuesto sobre la Renta, de 21 de abril de 1988. El texto es el siguiente:

Artículo 15- Tarifa del impuesto

[...]

c) A las personas físicas con actividades lucrativas se les aplicará la siguiente escala de tarifas sobre la renta imponible:

i) Las rentas de hasta ₡6 244 000 (seis millones doscientos cuarenta y cuatro mil colones) anuales, no estarán sujetas al impuesto.

ii) Sobre el exceso de ₡6 244 000 (seis millones doscientos cuarenta y cuatro mil colones) anuales y hasta ₡8 329 000 (ocho millones trescientos veintinueve mil colones) anuales, se pagará el diez por ciento (10%).

iii) Sobre el exceso de ₡8 329 000 (ocho millones trescientos veintinueve mil colones) anuales y hasta ₡10 414 000 (diez millones cuatrocientos catorce mil colones) anuales, se pagará el quince por ciento (15%).

iv) Sobre el exceso de ₡10 414 000 (diez millones cuatrocientos catorce mil colones) anuales y hasta ₡20 872 000 (veinte millones ochocientos setenta y dos mil colones) anuales, se pagará el veinte por ciento (20%).

v) Sobre el exceso de ₡20 872 000 (veinte millones ochocientos setenta y dos mil colones) anuales, se pagará el veinticinco por ciento (25%).

[...].

Rige a partir del 1° de enero siguiente al de la publicación de esta ley.

TRANSITORIO ÚNICO

Los montos del inciso c) del artículo 15 de la Ley 7092, Ley del Impuesto sobre la Renta, se ajustarán por costo de vida a partir del segundo año de vigencia de la reforma que se dispone en el artículo único de esta ley.

Preguntas frecuentes sobre la Ley N.° 10667

¿Hasta cuánto puede ganar al año una persona con actividad lucrativa sin pagar impuesto sobre la renta?


Según el artículo único, que reforma el inciso c) del numeral 15 de la Ley 7092, las rentas de hasta ₡6 244 000 (seis millones doscientos cuarenta y cuatro mil colones) anuales de las personas físicas con actividades lucrativas no están sujetas al impuesto. El impuesto se aplica sólo sobre el exceso de ese monto, según la escala de tarifas.

¿Qué porcentaje de impuesto sobre la renta se paga en cada tramo de ingresos?


El artículo único establece esta escala anual: sobre el exceso de ₡6 244 000 y hasta ₡8 329 000, el diez por ciento (10%); sobre el exceso de ₡8 329 000 y hasta ₡10 414 000, el quince por ciento (15%); sobre el exceso de ₡10 414 000 y hasta ₡20 872 000, el veinte por ciento (20%); y sobre el exceso de ₡20 872 000, el veinticinco por ciento (25%).

¿Desde cuándo se aplica la nueva escala de tarifas?


El artículo único dispone que la reforma rige a partir del 1° de enero siguiente al de la publicación de la ley. Es decir, la nueva escala de tarifas sobre la renta imponible de las personas físicas con actividades lucrativas se aplica desde ese primero de enero, y no desde el día de la publicación de la ley.

¿Se actualizan los montos de la escala con el costo de vida?


Sí. El transitorio único ordena que los montos del inciso c) del numeral 15 de la Ley 7092 se ajusten por costo de vida a partir del segundo año de vigencia de la reforma dispuesta en el artículo único de la ley. El texto no precisa cómo se calculará ese ajuste.

Referencias Bibliográficas

  • Asamblea Legislativa de la República de Costa Rica. (2026). Ley del Impuesto sobre la Renta de Costa Rica (Ley n.° 7092). Versión consolidada vigente al 1 de enero de 2026. Biblioteca Jurídica del Bufete de Costa Rica. https://bufetedecostarica.com/ley-del-impuesto-sobre-la-renta-en-costa-rica-7092/

Alcance 51 a La Gaceta 73impuesto sobre la rentaLey 10667ley 7092Reforma de leyTrabajadores independientes

Artículos Relacionados


Reforma de la Ley de Procedimientos de Observancia de los Derechos de Propiedad Intelectual (Ley N.° 10783)
Derecho Administrativo  ·  Derecho Comercial  ·  Derecho Registral y Notarial  ·  Leyes
Reforma del Artículo 20 y Adición del Artículo 20 bis y del Artículo 21 bis a la Ley 8039, Ley de Procedimientos de Observancia de los Derechos de Propiedad Intelectual, de 12 de octubre de 2000 (Ley N.° 10783)
01/10/2026
Modificación a la Ley 7092, Ley de Impuesto sobre la Renta, de 21 de abril de 1988, para Lograr la Exclusión de Costa Rica de la Lista de Países No Cooperantes en Materia Fiscal de la Unión Europea (Ley N.° 10381)
Derecho Comercial  ·  Derecho Tributario  ·  Leyes
Modificación a la Ley 7092, Ley de Impuesto sobre la Renta, de 21 de abril de 1988, para Lograr la Exclusión de Costa Rica de la Lista de Países No Cooperantes en Materia Fiscal de la Unión Europea (Ley N.° 10381)
02/10/2026
Aprobación del Convenio entre la República de Costa Rica y el Gobierno de los Emiratos Árabes Unidos para la Eliminación de la Doble Imposición en Materia de Impuestos sobre la Renta y Ganancias de Capital y la Prevención de la Evasión y Elusión Fiscales, y su Protocolo (Ley N.° 9963)
Derecho Internacional  ·  Derecho Tributario  ·  Leyes
Aprobación del Convenio entre la República de Costa Rica y el Gobierno de los Emiratos Árabes Unidos para la Eliminación de la Doble Imposición en Materia de Impuestos sobre la Renta y Ganancias de Capital y la Prevención de la Evasión y Elusión Fiscales, y su Protocolo (Ley N.° 9963)
02/10/2026
Aprobación del Contrato de Préstamo 9546-Cr, Tercer Préstamo para Políticas de Desarrollo para la Gestión Fiscal y Descarbonización, Suscrito entre la República de Costa Rica y el Banco Internacional de Reconstrucción y Fomento (BIRF) (Ley N.° 10752)
Artículo Anterior
Adición del Inciso v) al Artículo 13 y Reforma de los Incisos d) y e) del Artículo 34 de la Ley 7794, Código Municipal, de 30 de abril de 1998, para Garantizar los Derechos Políticos de Regidurías y Ciudadanía en los Concejos Municipales (Ley N.° 10668)
Próximo Artículo
  • Bufete de Costa Rica
    Servicios relacionados
    a la Ley N.° 10667
    Honorarios conforme al Decreto N.° 41457-JP
    I.
    Notariado
    4
    • Traspaso de Acciones
    • Constitución de Sociedades Mercantiles
    • Modificaciones de Estatutos y Nombramientos
    • Hora Profesional de Abogados y Notarios
    Ver tabla completa de honorarios
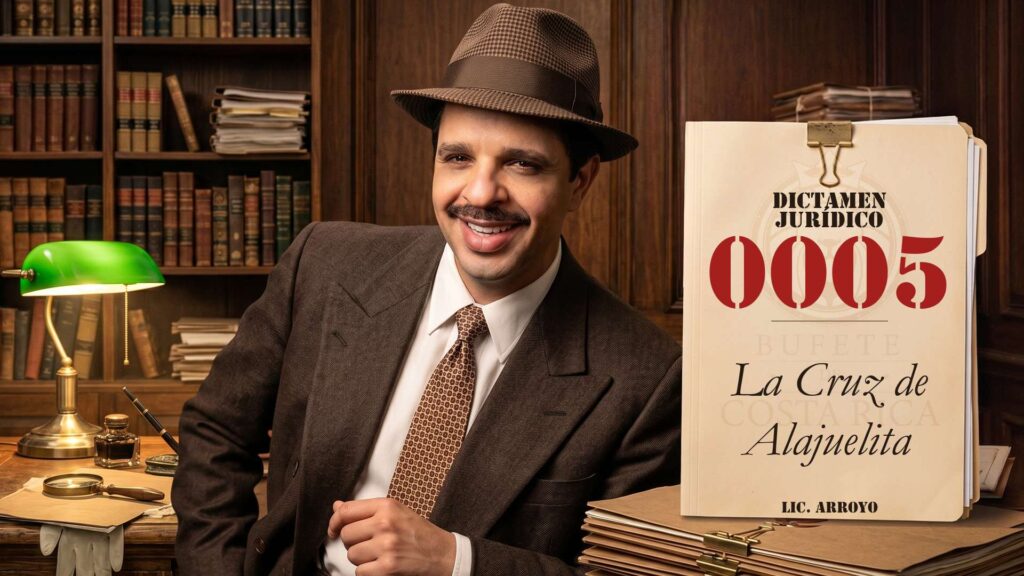
  • Último dictamen N.° 0005

    La Cruz de Alajuelita

    Derecho Penal · Procesal · Constitucional · DDHH · Alajuelita, San José · Costa Rica

    Dictamen jurídico sobre la masacre cometida en el Cerro San Miguel de Alajuelita el Domingo de Ramos de 1986: siete víctimas —una mujer adulta y…

    0:00
    2:55
    Leer dictamen →


La Justicia tiene Precio

¡Cuando está en juego lo que más importa,
solo la perfección es aceptable!
 
Porque la verdadera justicia requiere excelencia, dedicamos nuestro tiempo a quienes entienden que
un servicio jurídico excepcional es una inversión, no un gasto.

Licenciado Arroyo

Dictamen Jurídico

De la serie editorial Último dictamen publicado
Dictamen Jurídico N.° 0005

La Cruz de Alajuelita

Derecho Penal · Procesal · Constitucional · DDHH
Causa
Petición CIDH 326-21
Lugar de los hechos
Alajuelita, San José · Costa Rica
Hechos
6 de abril de 1986

Dictamen jurídico sobre la masacre cometida en el Cerro San Miguel de Alajuelita el Domingo de Ramos de 1986: siete víctimas —una mujer adulta y seis menores de edad—; una sentencia condenatoria (1989) anulada en 1990 por graves irregularidades —entre ellas, indicios de tortura para obtener la confesión del adolescente…

Cápsula doctrinal en audio

En la voz del Lic. Larry Hans Arroyo Vargas

0:00
2:55
Leer dictamen completo →
Lic. Larry Hans Arroyo Vargas
Abogado Litigante Incorporado
Bufete de Costa Rica
Código Profesional 37094
Colegio de Abogados y Abogadas de Costa Rica
2022 - 2026 Bufete de Costa Rica - Todos los derechos reservados
Diseño web por iNTELIGENCIA Viva


Consulta profesional

¿Desea agendar cita con el Licenciado Arroyo?

La justicia tiene precio.

Honorario profesional

Cita virtual de una hora, uno a uno, con pago adelantado.

₡102.548 IVAi por hora — arancel del Colegio de Abogados. SINPE Móvil o transferencia, antes de la cita. No reembolsable.

¿Puede cubrir este honorario?

Sí, puedo

La justicia tiene precio.

Le agradecemos su interés

Conozca las opciones gratuitas en Costa Rica.

Hemos preparado una guía sobre los Consultorios Jurídicos gratuitos disponibles para usted: Colegio de Abogados, Defensa Pública, UCR, ULatina y otros.

Ver la guía →

WhatsApp

Le esperamos vía WhatsApp…

Abrir WhatsApp

Esta ventana se cerrará automáticamente en 20 segundos.

Áreas Legales
Destacadas
Derecho AdministrativoDerecho MunicipalDerecho ConstitucionalDerecho PenalDerecho TributarioDerecho ComercialDerecho Registral y NotarialDerecho FinancieroDerecho ProcesalDerecho AmbientalDerecho LaboralDerecho CivilDerecho InternacionalDerecho de FamiliaDerecho SanitarioDerecho AgrarioDerecho de Tránsito
Activas
Derecho InformáticoDerecho Contractual
Emergentes
Derecho Canónico
Biblioteca
Contenido
LeyesInvestigacionesBiografíasDictámenesVideoteca
Carrera de Derecho
Ayuda para TesisTesisDeontologíaGraduarseTemario